

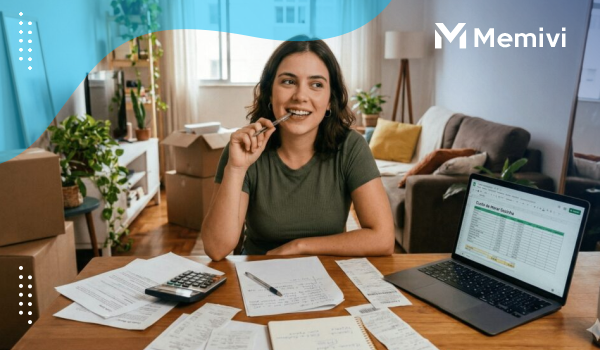
Sair da casa dos pais, terminar uma divisão de imóvel ou simplesmente buscar mais independência pode transformar completamente a vida financeira. A primeira conta normalmente considerada é o aluguel, mas ele representa apenas uma parte do custo real. Depois da mudança surgem despesas mensais, gastos iniciais e custos inesperados que precisam caber na mesma renda.
Por isso, a pergunta mais importante não é apenas quanto custa o imóvel que você deseja alugar, mas quanto custará manter toda a sua rotina depois da mudança. Fazer essa projeção antes de assinar um contrato permite escolher um padrão de moradia sustentável, preparar uma reserva e evitar depender do cartão de crédito para pagar despesas básicas.
Moradia Vai Muito Além do Aluguel
Imagine encontrar um apartamento por R$ 1.500 mensais. O valor pode parecer compatível com seu salário, mas ainda podem existir condomínio, energia, água, gás, internet e outras despesas relacionadas ao imóvel.
Se essas contas adicionarem R$ 700 ao orçamento, seu custo de moradia já chegou a R$ 2.200. Dependendo do contrato e do imóvel, outros gastos também podem aparecer.
Antes de fechar negócio, solicite informações sobre despesas recorrentes e observe contas anteriores quando possível. Um aluguel aparentemente barato pode deixar de ser interessante depois que todos os custos são somados.
A Mudança Também Exige Dinheiro Inicial
Morar sozinho normalmente exige gastos antes mesmo do primeiro mês completo. Transporte da mudança, itens domésticos, utensílios, móveis e eventuais adaptações podem consumir uma quantia relevante.
Uma pessoa pode gastar R$ 4.000, R$ 8.000 ou muito mais dependendo do que já possui e do padrão escolhido. O problema aparece quando todos esses itens são comprados parcelados e as prestações passam a acompanhar as novas despesas mensais.
Priorize o essencial. Cama, geladeira e equipamentos necessários para a rotina vêm antes de itens decorativos. A casa pode ser montada gradualmente conforme o orçamento permite.
Alimentação Pode Mudar Bastante Seu Orçamento
Quem mora com familiares muitas vezes não percebe o custo completo de manter uma cozinha. Supermercado, produtos de limpeza, higiene e refeições fora de casa passam a depender integralmente do próprio orçamento.
Se você gastar R$ 700 no supermercado e mais R$ 500 com delivery e restaurantes, serão R$ 1.200 mensais somente nessa categoria. Pequenos pedidos frequentes podem elevar esse número rapidamente.
Planejar refeições e definir um orçamento semanal ajuda a controlar os gastos sem exigir uma rotina extremamente restritiva. A alimentação precisa ser calculada antes da mudança, e não descoberta depois.
Transporte Precisa Ser Recalculado
O local onde você decide morar pode alterar significativamente os custos de deslocamento. Um aluguel mais barato em uma região distante do trabalho pode aumentar combustível, transporte público ou corridas por aplicativo.
Compare o custo total, não apenas o imóvel. Pagar R$ 300 a menos de aluguel pode não representar economia se o novo endereço adicionar R$ 500 às despesas mensais de transporte.
Considere também tempo e frequência dos deslocamentos. Para quem trabalha remotamente, a localização pode ter um peso financeiro diferente de quem precisa comparecer diariamente ao trabalho.
Monte Um Orçamento Realista Antes da Mudança
Imagine alguém com renda líquida de R$ 5.500. Depois da pesquisa, a projeção mensal ficou assim: R$ 1.600 de aluguel, R$ 500 de condomínio e contas, R$ 1.000 de alimentação, R$ 500 de transporte e R$ 400 de outras despesas essenciais.

Nesse exemplo, R$ 4.000 já possuem destino antes de considerar lazer, roupas, investimentos, imprevistos e outros objetivos. Os R$ 1.500 restantes não devem ser considerados automaticamente dinheiro livre.
Faça essa simulação utilizando sua própria realidade. Quanto mais conservadoras forem as estimativas, menor será a chance de descobrir depois que o orçamento só funciona em meses perfeitos.
Faça o Teste do “Aluguel” Antes de Sair
Uma estratégia útil é simular por alguns meses as despesas que terá depois da mudança. Se atualmente contribui com R$ 800 em casa e estima gastar R$ 3.000 a mais quando morar sozinho, tente separar essa diferença mensalmente.
Se conseguir guardar o valor sem recorrer ao cartão ou retirar dinheiro novamente, você terá uma indicação de que a nova estrutura pode ser sustentável. Além disso, acumulará recursos para os gastos iniciais.
Caso o teste deixe seu orçamento constantemente negativo, ajuste o plano antes da mudança. Talvez seja necessário procurar um imóvel mais barato, aumentar a renda ou reduzir outras despesas.
Não Esqueça da Reserva de Emergência
Morar sozinho significa assumir integralmente muitas despesas que antes poderiam ser compartilhadas. Se perder a renda, o aluguel e as contas continuarão chegando.
Por isso, ter uma reserva financeira antes da mudança aumenta sua segurança. O valor adequado depende das despesas essenciais, estabilidade profissional e outras fontes de apoio ou renda disponíveis.
Também reserve dinheiro para pequenos problemas domésticos. Mesmo em imóvel alugado, determinadas despesas e responsabilidades podem surgir conforme o contrato e a situação.
Cuidado com o Cartão na Hora de Montar a Casa
Parcelar móveis e eletrodomésticos pode parecer uma solução simples, mas o acúmulo de prestações reduz justamente a renda necessária para sustentar a nova rotina.
Uma geladeira de R$ 250 mensais, móveis de R$ 300 e eletrônicos de R$ 200 já representam R$ 750 comprometidos antes da primeira fatura normal da casa.
Compre aos poucos e compare o custo total das opções. Se possível, prepare parte do dinheiro antes de mudar para diminuir a dependência de parcelamentos.
Prepare a Independência Antes de Pegar as Chaves
Morar sozinho pode representar mais autonomia, mas exige uma estrutura financeira compatível com essa independência. O custo real inclui aluguel, contas da casa, alimentação, transporte, montagem do imóvel e uma margem para imprevistos.
Faça uma simulação completa, teste o novo orçamento antecipadamente e construa uma reserva antes de assumir o compromisso. Se os números ainda estiverem apertados, ajustar o plano por alguns meses pode ser mais eficiente do que iniciar a nova fase dependendo de crédito. Uma mudança bem preparada permite aproveitar a independência sem transformar cada conta do mês em preocupação.
 Trocar de Emprego por Salário Maior Sempre Compensa Financeiramente Mesmo? <p class='sec-title' style='line-height: normal; font-weight: normal;font-size: 16px !important; text-align: left;margin-top: 8px;margin-bottom: 0px !important;'> Veja como comparar salário líquido, benefícios, bônus, deslocamento e outros custos antes de aceitar uma proposta. </p>
 Você Está Pagando Seguros Demais? Revise Proteções e Economize Agora <p class='sec-title' style='line-height: normal; font-weight: normal;font-size: 16px !important; text-align: left;margin-top: 8px;margin-bottom: 0px !important;'> Descubra como revisar seus seguros, reduzir custos e manter as proteções realmente importantes para sua vida financeira. </p>
 Seguro de Vida Vale a Pena Mesmo Para Quem É Jovem? <p class='sec-title' style='line-height: normal; font-weight: normal;font-size: 16px !important; text-align: left;margin-top: 8px;margin-bottom: 0px !important;'> Entenda como dependentes, renda, dívidas, patrimônio e coberturas ajudam a decidir se você precisa dessa proteção. </p>